 TradaZen

20 秒速览
- 定义
- 账户从最高点下跌的幅度,以该最高点的百分比表示。
- 最大回撤
- 一段时间内最严重的下跌:从最高点到其后的最低点。
- 回本
- 下跌 20% 需要上涨 25% 才能回本;下跌 50% 需要上涨 100%。
- 比特币,2021 至 2025 年
- 2021 年 11 月至 2022 年 11 月下跌 77%,直到 2024 年 3 月才收复。
- 仓位大小
- 连亏十次,每笔风险 1% 时回撤 9.6%,5% 时回撤 40.1%。
回撤衡量的是你的账户从最好水平跌掉了多少。你看着它涨到 10,000 欧元,现在是 8,500 欧元:你的回撤是 15%。最大回撤是一段时间内最深的那次下跌。判断你能不能撑下来,看的是这个数字,而不是最终结果。
本文介绍的是一种训练方法,不是投资建议。交易存在较高的本金亏损风险。
在曲线上读懂回撤
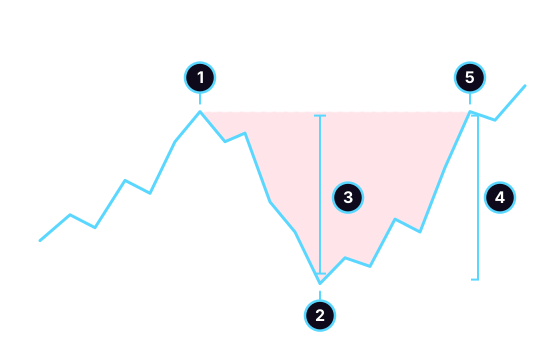
- 高点:账户达到的最高值。
- 低点:此后、在出现新高点之前的最低值。
- 回撤:从高点到低点,这里是账户的一半。
- 回升:同样的距离,这一次却代表 100% 的涨幅,因为它是从低点算起的。
- 回到高点,回撤结束。红色区域表示账户处在旧高点之下的时间。
计算只需一行:
回撤 =(最高值 − 当前值)÷ 最高值
例子:最高值 10,000 欧元,账户现为 8,500 欧元。(10,000 − 8,500)÷ 10,000 = 15%。回撤永远从最高值算起,而不是从你的初始入金算起。一个账户从 10,000 欧元涨到 14,000 欧元,再跌回 11,000 欧元,虽然仍高于入金,但回撤已达 21.4%。
回本的数学
下跌从高点算起,收复它的上涨却从更低的低点算起。所以需要的涨幅总是大于跌幅:
| 回撤 | 回本所需涨幅 |
|---|---|
| 10% | 11.1% |
| 20% | 25% |
| 30% | 42.9% |
| 50% | 100% |
| 75% | 300% |
计算方法:所需涨幅 = 1 ÷(1 − 回撤)− 1。10% 以内,差距很小。超过 30%,差距急剧扩大。
比特币 2021 至 2025 年的最大回撤
比特币从高点下跌幅度最大的五次:
| 高点 | 低点 | 跌幅 | 回到高点 |
|---|---|---|---|
| 2021 年 11 月 9 日 | 2022 年 11 月 21 日 | 77% | 2024 年 3 月 8 日 |
| 2021 年 4 月 14 日 | 2021 年 7 月 20 日 | 54.1% | 2021 年 10 月 20 日 |
| 2025 年 10 月 6 日 | 2025 年 11 月 21 日 | 34.4% | 截至 2025 年 12 月 31 日未收复 |
| 2025 年 1 月 20 日 | 2025 年 4 月 9 日 | 30.6% | 2025 年 5 月 21 日 |
| 2024 年 3 月 13 日 | 2024 年 8 月 5 日 | 30% | 2024 年 11 月 6 日 |
方法:BTC/USDT,4 小时 K 线收盘价,Binance 公开数据,2021 年 1 月 1 日至 2025 年 12 月 31 日,共 10,956 根 K 线。一次回撤从一个收盘高点开始,到第一个超过它的收盘价结束;如果用影线计算,跌幅会略深一些。这些是对单一价格序列的观察结果,无需计算随机误差范围。历史数据不代表未来表现。
最大的一次下跌持续了一年,从 68,490 跌到 15,723。要回到高点,需要上涨 335.6%,并且在低点之后又用了 473 天。从高点到收复,一共经历了 850 天。
五年里,比特币有 60.2% 的时间处于距最近高点 20% 以上的位置,有 30% 的时间处于距高点 50% 以上的位置。在这个市场上,远离高点才是最常见的状态。
仓位大小带来的差别
在你的账户上,回撤主要来自连续亏损。它有多深,取决于你每笔交易承担的风险。下表是一连串连续亏损造成的回撤:
| 连续亏损次数 | 风险 1% | 2% | 5% |
|---|---|---|---|
| 5 | 4.9% | 9.6% | 22.6% |
| 10 | 9.6% | 18.3% | 40.1% |
| 20 | 18.2% | 33.2% | 64.2% |
连亏十次一点也不极端。胜率 40%、做 200 笔交易时,最长连亏次数的中位数是九次。
我还模拟了一种虚构的、期望值为零的方法,共 20,000 组、每组 200 笔交易:三分之一的概率触及 2 R 的目标,三分之二的概率亏损 1 R,风险按余额的固定百分比计算。不同风险水平下的最大回撤:
| 每笔风险 | 最大回撤中位数 | 每 20 组超过 1 次的水平 | 回撤达 50% 或以上的组 |
|---|---|---|---|
| 1% | 20.1% | 35.7% | 不到 0.1% |
| 2% | 37.1% | 59.7% | 17.7% |
| 5% | 72.6% | 91.6% | 92.5% |
即使一种方法平均来说不亏,每笔冒 5% 的风险也会把账户挖出深坑。 在这个水平,92.5% 的组会亏掉账户的一半。风险降到 1%,最大回撤中位数降到 20.1%,并且 20 组里有 19 组低于 35.7%:唯一改变的是仓位大小。按百分比计算风险还会额外拖低余额。风险 5% 时,先赚 2 R 再亏两次 1 R,以 R 计是零,账户却只剩 99.3%。
控制你的回撤
你无法避免连续亏损,但可以限制它们的代价。
- 冷静时定好每笔交易的风险,并根据止损计算仓位,就像 1% 法则 那样。
- 把所有持仓的风险加起来。 三个同涨同跌的仓位,等于一个大风险。3-5-7 法则 给出了一个总上限。
- 在你的 交易计划 里写下回撤阈值。 例如:低于最高点 10% 时,风险减半;低于 20% 时,停下来,重读你的日志。数字由你自己定,但要事先写好。
- 在你的 交易日志 里用 R 记录回撤,同时记录欧元金额。“低于高点 8 R”比“手气不好”说得更清楚。
- 永远不要为了翻本而加大仓位。 这是把回撤挖深最快的方式,也是 Tilt 的迹象之一。
常见错误
- 从入金算起,而不是从最高点算起。一个高于入金的账户,也可能处在深度回撤中。
- 用欧元金额思考。 亏 500 欧元,对 2,000 欧元和 20,000 欧元的账户分量完全不同。
- 用一段没有回撤的时期评判一种方法。 三个好周说明不了将来会出现的连续亏损。
- 忽略时长。 回撤也要用低于高点的天数来衡量:比特币在 2021 年 11 月之后是 850 天。
- 以为上涨 30% 就能抹平下跌 30%。 实际需要 42.9%。
练习承受连续亏损
在 TradaZen 里,“连续亏损与期望值”单元教你承受一连串亏损,并计算一种方法的期望值。“仓位大小”单元让你看到连续亏损几次之后账户还剩多少。
在训练中,你在真实的历史图表上做决定,你的模拟余额会随你的判断增减。你的统计会记录准确率、平均 R 和连胜:你会经历连续亏损,却不付出任何代价。想了解更多,请阅读 交易模拟器 页面。
模拟器有它的局限。它无法完全再现真金白银带来的情绪,在历史图表上判断正确也不代表未来的结果。TradaZen 不下任何订单,不管理你的资金,也不提供任何投资建议。
常见问题
交易中的回撤是什么?
账户从最近一个高点下跌的幅度,以该高点的百分比表示。一个账户涨到 10,000 欧元后跌回 8,500 欧元,回撤就是 15%。最大回撤是一段时间内最严重的一次下跌。
如何计算回撤?
用最高值减去当前值,再除以最高值:(10,000 − 8,500)÷ 10,000 = 15%。
可以接受多大的最大回撤?
没有适合所有人的数字。在冷静时把它写进你的计划,并写明达到时你会怎么做。在本文的模拟中,一种期望值为零的方法,每笔风险 5% 时有 92.5% 的组亏掉了账户的一半,而风险 1% 时不到 0.1%。
亏损 50% 需要上涨多少才能回本?
需要上涨 100%。下跌 50% 后,账户只剩最高值的一半:必须翻倍才能回去。下跌 20% 需要上涨 25%;下跌 75% 需要上涨 300%。
回撤和亏损有什么区别?
亏损按单笔交易衡量。回撤按整个账户、从最高点衡量,累积了多笔亏损,甚至包括被吐回去的盈利。即使没有一笔交易亏得很多,只要小亏接连不断,你也可能陷入深度回撤。
 Mehdi Azizi 创建了 TradaZen,并通过他的工作室 Devoria 在 App Store 上发布。应用中的场景都是真实的历史图表,从不使用虚构数据。
TradaZen 是一款训练工具:所有对局都基于过去的市场数据,使用模拟余额进行。它不是经纪商,也不构成投资建议。真实交易存在本金损失的风险。

