 TradaZen

20 秒重點
- 定義
- 風險是從進場價到止損,預期報酬是從進場價到目標。比例就是兩者的比較。
- 計算
- 做多時:(目標 − 進場價) ÷ (進場價 − 止損)。
- 範例
- 在 100 買進,止損 98,目標 104:比例為 1 比 2,也就是 2 R 的目標。
- 門檻
- 目標設在 2 R 時,勝率必須超過三分之一才能損益兩平(未計手續費)。
- 陷阱
- 目標越遠,被觸及的次數就越少。
進場之前,你可以先知道兩件事:如果判斷錯了會虧多少,如果判斷對了瞄準多少。風險報酬比就是把這兩段距離放在一起比較。它是一筆交易的第一道篩選,甚至排在方向判斷之前。
本文介紹的是一種訓練方法,不是投資建議。交易具有高度的本金虧損風險。
怎麼計算
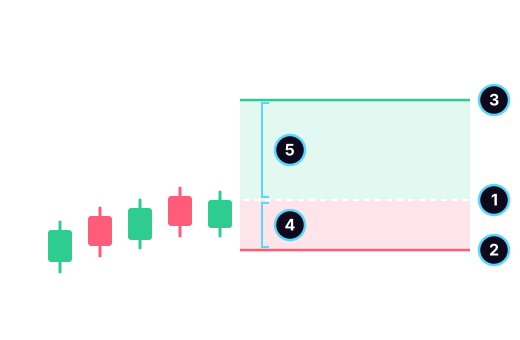
- 進場價。
- 止損:你的判斷被證明錯誤的價格。
- 目標:你計畫帶著獲利出場的價格。
- 風險:從進場價到止損。這就是你的「1 R」。
- 預期報酬:從進場價到目標,這裡是風險的兩倍。
做多時,計算只要一行:
比例 = (目標 − 進場價) ÷ (進場價 − 止損)
範例:你在 100 買進,止損設在 98,目標設在 104。你承擔 2 的風險去瞄準 4。比例是 1 比 2,也可寫成 1:2 或「2 R」。做空則相反:止損在進場價上方,目標在下方。
注意書寫順序。有人寫 1:2(風險在前),有人寫 2:1(報酬在前)。用 R 來表達就不會搞混:2 R 的目標,等於你所承擔風險的兩倍。
R:讓一切變簡單的單位
R 就是止損被觸發時你付出的代價。一筆達到 2 R 目標的交易,帶回的是你所承擔風險的兩倍。一筆被止損的交易虧 1 R。一筆中途平倉的交易,可能是 0.8 R。
用 R 而不是用金額來計算有個好處:不論帳戶或市場規模多大,你的交易都能互相比較。以 R 記錄的日誌告訴你的是方法是否站得住,而不是你這週運氣好不好。詳見交易日誌一文。
你需要的勝率
比例和勝率是一起運作的。目標越遠,你需要猜對的次數就越少。下表列出損益兩平門檻,也就是勝率低於這個比例時,平均結果會轉為負值(未計手續費):
| 目標 | 損益兩平所需最低勝率 |
|---|---|
| 1 R | 50% |
| 1.5 R | 40% |
| 2 R | 33.3% |
| 3 R | 25% |
| 4 R | 20% |
計算方式:門檻 = 1 ÷ (1 + 以 R 計的目標)。目標設在 2 R 時,你可以三次錯兩次,仍然維持損益兩平(未計手續費)。
更進一步,每筆交易的期望值可寫成:勝率 × 以 R 計的平均獲利 − 敗率 × 1 R。勝率 40%、目標 2 R:0.4 × 2 − 0.6 × 1 = 每筆 0.2 R,這只是紙上數字。手續費、買賣價差和滑價都會讓這個數字變小。而且平均值無法說明任何一串特定交易的結果。
為什麼比例大還不夠
1 比 5 的比例看起來很誘人。但距離是止損五倍遠的目標,被觸及的機率低得多。比例一定要搭配勝率來看,絕不能單獨評斷。
有兩種美化比例的做法會讓你掉進陷阱:
- 把止損拉近:比例變高了,但太緊的止損會落在價格的正常波動裡。你的判斷還沒來得及發揮,止損就先被打掉。
- 沒有理由地把目標拉遠:目標必須對應圖上的某個東西,例如前高、曾經觸及的價位,而不是一個好看的數字。
正確的原則:止損放在你的判斷被證明錯誤的地方,目標放在市場有理由受阻的地方。比例是之後才算的。如果比例太低,你不去改價格,而是放棄這次機會。
方法中的比例
- 先設止損,放在判斷被證明錯誤的地方:做多放在前一個低點下方,做空放在前一個高點上方。
- 在圖上找出合理的目標。
- 計算比例。 低於你的門檻,例如 2 R,就不進場。
- 根據你的風險計算部位大小。1% 法則說明了做法。
- 交易過程中不移動止損也不移動目標,除非是進場前就寫好的規則。
- 在日誌中記下實際的 R,再和預期的 R 比較。
常見錯誤
- 獲利太早出場、虧損卻放著不管:預期比例是 2 R,實際比例卻掉到 1 R 以下。這是代價最高的錯誤,而且只有在日誌裡才看得出來。
- 價格接近時移動止損。虧損因此超過預期的 R,而且再也沒有上限。這是 Tilt 的徵兆之一。
- 忘了手續費:在短線交易中,手續費相對於 R 的比重很高。
- 不看勝率就評斷比例:單看比例,無法判斷一套方法是否站得住。
K 線型態也可以用這道篩選來過濾。出現錘子線或吞噬型態後,止損往往離得很遠:由比例決定這筆交易值不值得做。
練習評估交易計畫
在 TradaZen 中,「管理你的風險」單元會教你用 R 衡量每一筆交易。有些題目會在真實圖表上展示一個交易計畫,然後問你:「這個做多計畫站得住嗎?」答案可能是可以,或目標太近,或止損太緊。
在訓練中,你會在一張後續走勢被隱藏的真實圖表上選擇多或空。App 會設好止損和目標,顯示你投入的倉位,然後你確認或改變主意。接著市場揭曉後續走勢,結果計入模擬餘額。有一條事先定好的規則:如果同一根 K 線同時觸及止損和目標,以止損為準。想了解更多,請閱讀交易模擬器一文。
常見問題
好的風險報酬比是多少?
沒有放諸四海皆準的好比例。許多交易者會設定最低 1 比 2,因為它在勝率上保留了餘裕:三分之一的交易獲利就足以損益兩平(未計手續費)。重要的是比例,以及你的目標被觸及的頻率。
風險報酬比怎麼計算?
把進場價到目標的距離,除以進場價到止損的距離。在 100 買進,止損 98,目標 104:4 ÷ 2 = 2。比例是 1 比 2。
1 比 2 的比例需要多少勝率?
略高於三筆中有一筆獲利,也就是 33.3%,才能在未計手續費前損益兩平。實際上,手續費和滑價會讓你需要再高一點。
應該寫 1:2 還是 2:1?
兩種寫法都有,取決於作者把風險還是報酬放在前面。為了避免出錯,用 R 來表達:2 R 的目標,等於你所承擔風險的兩倍。
 Mehdi Azizi 打造了 TradaZen,並透過他的工作室 Devoria 在 App Store 上架。App 裡的場景都是真實的過去圖表,從不使用虛構的數據。
TradaZen 是訓練工具:每局都在過去的市場資料上進行,使用模擬餘額。它不是券商,也不是投資建議。實際交易有虧損本金的風險。

