 TradaZen

En 20 segundos
- Definición
- La caída de la cuenta desde su máximo, como porcentaje de ese máximo.
- Drawdown máximo
- La peor de esas caídas en un periodo: del máximo al mínimo que le sigue.
- La recuperación
- Una caída del 20 % exige una subida del 25 % para recuperarse; una caída del 50 %, una subida del 100 %.
- Bitcoin, 2021-2025
- Caída del 77 % entre noviembre de 2021 y noviembre de 2022, borrada recién en marzo de 2024.
- El tamaño
- Diez pérdidas seguidas dejan un drawdown del 9,6 % con un riesgo del 1 % por operación, y del 40,1 % con un 5 %.
El drawdown mide lo que tu cuenta ha perdido desde su mejor nivel. La viste subir a 10 000 €, y ahora está en 8500 €: tu drawdown es del 15 %. El drawdown máximo es el peor de esos baches en un periodo. Es la cifra que dice si habrías aguantado, mucho más que el resultado final.
Esta ficha describe un método de entrenamiento, no una recomendación de inversión. El trading conlleva un riesgo elevado de pérdida de capital.
Cómo leerlo en una curva
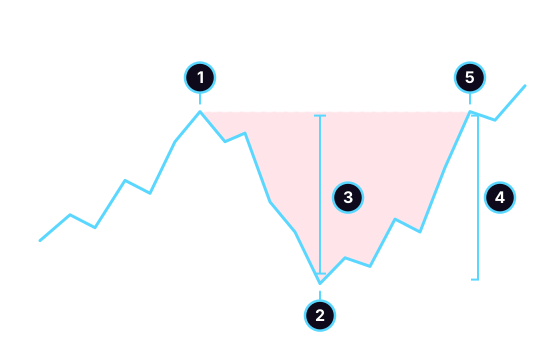
- El máximo: el punto más alto que alcanzó la cuenta.
- El mínimo: el punto más bajo que le sigue, antes de cualquier nuevo máximo.
- El drawdown: del máximo al mínimo, aquí la mitad de la cuenta.
- La recuperación: la misma distancia, que esta vez representa una subida del 100 %, porque se mide desde el mínimo.
- El regreso al máximo, que pone fin al drawdown. La zona roja muestra el tiempo pasado por debajo del máximo anterior.
El cálculo cabe en una línea:
drawdown = (máximo − valor actual) ÷ máximo
Ejemplo: máximo en 10 000 €, cuenta en 8500 €. (10 000 − 8500) ÷ 10 000 = 15 %. El drawdown siempre se mide desde el máximo, no desde tu depósito inicial. Una cuenta que pasó de 10 000 a 14 000 € y luego volvió a 11 000 € sigue por encima del depósito, pero está en un drawdown del 21,4 %.
Las matemáticas de la recuperación
La caída se mide desde el máximo; la subida que la borra, desde el mínimo, que está más abajo. Por eso siempre hace falta más subida que caída:
| Drawdown | Subida para recuperar |
|---|---|
| 10 % | 11,1 % |
| 20 % | 25 % |
| 30 % | 42,9 % |
| 50 % | 100 % |
| 75 % | 300 % |
El cálculo: subida necesaria = 1 ÷ (1 − drawdown) − 1. Hasta el 10 %, la diferencia es pequeña. Por encima del 30 %, se dispara.
Los mayores drawdowns de Bitcoin, 2021-2025
Las cinco mayores caídas de Bitcoin desde un máximo:
| Desde el máximo | Hasta el mínimo | Caída | Regreso al máximo |
|---|---|---|---|
| 9 nov. 2021 | 21 nov. 2022 | 77 % | 8 mar. 2024 |
| 14 abr. 2021 | 20 jul. 2021 | 54,1 % | 20 oct. 2021 |
| 6 oct. 2025 | 21 nov. 2025 | 34,4 % | no al 31 dic. 2025 |
| 20 ene. 2025 | 9 abr. 2025 | 30,6 % | 21 may. 2025 |
| 13 mar. 2024 | 5 ago. 2024 | 30 % | 6 nov. 2024 |
Método: BTC/USDT, cierres de velas de 4 horas, datos públicos de Binance, del 1 de enero de 2021 al 31 de diciembre de 2025, es decir, 10 956 velas. Un episodio va de un máximo al cierre al primer cierre que lo supera; las mechas darían caídas algo más profundas. Son observaciones sobre una sola serie de precios, sin margen de azar que calcular. Datos pasados: no anticipan el futuro.
La mayor caída duró un año, de 68 490 a 15 723. Para volver al máximo hizo falta una subida del 335,6 %, y 473 días más después del mínimo. Del máximo al regreso pasaron 850 días.
En cinco años, Bitcoin pasó el 60,2 % del tiempo más de un 20 % por debajo de su último máximo, y el 30 % del tiempo más de un 50 % por debajo. En este mercado, estar lejos del máximo ha sido la situación más habitual.
Lo que cambia el tamaño de tu posición
En tu cuenta, el drawdown viene sobre todo de las rachas de pérdidas. Su profundidad depende de lo que arriesgas por operación. Este es el drawdown que deja una racha de pérdidas consecutivas:
| Pérdidas seguidas | Riesgo del 1 % | 2 % | 5 % |
|---|---|---|---|
| 5 | 4,9 % | 9,6 % | 22,6 % |
| 10 | 9,6 % | 18,3 % | 40,1 % |
| 20 | 18,2 % | 33,2 % | 64,2 % |
Una racha de diez no tiene nada de extremo. Con un 40 % de operaciones ganadoras, en 200 operaciones, la racha de pérdidas más larga tiene un valor mediano de nueve.
También simulé 20 000 series de 200 operaciones de un método imaginario con esperanza nula: una probabilidad entre tres de alcanzar un objetivo a 2 R y dos entre tres de perder 1 R, con un riesgo fijo como porcentaje del saldo. Sus drawdowns máximos, según el riesgo:
| Riesgo por operación | Drawdown máx. mediano | Superado 1 de cada 20 veces | Series al 50 % o más |
|---|---|---|---|
| 1 % | 20,1 % | 35,7 % | menos del 0,1 % |
| 2 % | 37,1 % | 59,7 % | 17,7 % |
| 5 % | 72,6 % | 91,6 % | 92,5 % |
Incluso un método que no pierde nada en promedio hunde la cuenta cuando arriesgas un 5 % por operación. A ese nivel, el 92,5 % de las series pierde la mitad de la cuenta. Al 1 %, el drawdown máximo mediano baja al 20,1 % y se queda por debajo del 35,7 % en 19 de cada 20 series: solo cambia el tamaño. Además, el riesgo en porcentaje empuja el saldo hacia abajo. Al 5 %, una ganancia de 2 R seguida de dos pérdidas de 1 R suma cero en R, pero deja la cuenta en el 99,3 %.
Cómo limitar tu drawdown
No puedes evitar las rachas de pérdidas, pero sí limitar lo que te cuestan.
- Fija tu riesgo por operación en frío y calcula tu tamaño a partir del stop, como en la regla del 1 %.
- Suma el riesgo de tus operaciones abiertas. Tres posiciones que se mueven juntas son un solo riesgo grande. La regla 3-5-7 propone un tope global.
- Escribe un umbral de drawdown en tu plan de trading. Por ejemplo: al 10 % por debajo del máximo, reduces tu riesgo a la mitad; al 20 %, te detienes y relees tu diario. Elige tus propias cifras, pero escríbelas antes.
- Sigue tu drawdown en R en tu diario de trading, además de en euros. Ocho R por debajo del máximo dicen más que «una mala racha».
- Nunca aumentes el tamaño para recuperarte. Es la forma más rápida de hundir un drawdown, y una de las señales del tilt.
Los errores frecuentes
- Medir desde el depósito en lugar de desde el máximo. Una cuenta por encima del depósito puede estar en un drawdown profundo.
- Razonar en euros. Perder 500 € no pesa lo mismo sobre 2000 € que sobre 20 000 €.
- Juzgar un método por un periodo sin drawdown. Tres buenas semanas no dicen nada de la racha de pérdidas que vendrá.
- Olvidar la duración. Un drawdown también se cuenta en días por debajo del máximo: 850 para Bitcoin después de noviembre de 2021.
- Creer que una subida del 30 % borra una caída del 30 %. Hace falta un 42,9 %.
Entrénate para aguantar una racha
En TradaZen, la unidad «Rachas y esperanza» te enseña a aguantar una racha de pérdidas y a calcular la esperanza matemática de un método. La unidad «El tamaño de la posición» te muestra lo que queda de la cuenta tras varias pérdidas seguidas.
En el entrenamiento, decides sobre gráficos reales del pasado, y tu saldo simulado crece y se reduce según tus lecturas. Tus estadísticas registran tu acierto, tu R medio y tus rachas: atraviesas rachas de pérdidas sin que te cuesten nada. Para saber más, lee la página sobre el simulador de trading.
Un simulador tiene sus límites. No reproduce del todo la emoción del dinero real, y una buena lectura en un gráfico pasado no dice nada de un resultado futuro. TradaZen no ejecuta ninguna orden, no gestiona tu dinero y no da ninguna recomendación de inversión.
Preguntas frecuentes
¿Qué es el drawdown en trading?
La caída de una cuenta desde su último máximo, como porcentaje de ese máximo. Una cuenta que subió a 10 000 € y luego bajó a 8500 € está en un drawdown del 15 %. El drawdown máximo es la peor de esas caídas en un periodo.
¿Cómo se calcula un drawdown?
Resta el valor actual al máximo y divide entre el máximo: (10 000 − 8500) ÷ 10 000 = 15 %.
¿Qué drawdown máximo aceptar?
Ninguna cifra sirve para todos. Fíjala en frío en tu plan, junto con lo que harás si la alcanzas. En la simulación de esta página, un método con esperanza nula perdió la mitad de la cuenta en el 92,5 % de las series con un 5 % de riesgo por operación, frente a menos del 0,1 % con un 1 %.
¿Qué subida hace falta para recuperar una pérdida del 50 %?
Una subida del 100 %. Tras una caída del 50 %, la cuenta vale la mitad de su máximo: tiene que duplicarse para volver a él. Tras una caída del 20 %, hace falta un 25 %; tras una del 75 %, un 300 %.
¿Qué diferencia hay entre un drawdown y una pérdida?
Una pérdida se mide en una operación. El drawdown se mide en la cuenta, desde su máximo, y acumula varias pérdidas, e incluso ganancias devueltas. Puedes no tener ninguna operación muy perdedora y aun así un drawdown profundo, si las pequeñas pérdidas se encadenan.
 Mehdi Azizi creó TradaZen y la publicó en el App Store con su estudio Devoria. Los escenarios de la app son gráficos reales del pasado, nunca datos inventados.
TradaZen es una herramienta de entrenamiento: las partidas se juegan con datos de mercado pasados y un saldo simulado. No es un bróker ni una asesoría de inversión. El trading real conlleva un riesgo de pérdida de capital.

