 TradaZen

За 20 секунд
- Визначення
- Ризик пролягає від входу до стопа, цільовий результат від входу до цілі. Співвідношення порівнює ці дві відстані.
- Розрахунок
- Для купівлі: (ціль − вхід) ÷ (вхід − стоп).
- Приклад
- Купівля за 100, стоп на 98, ціль на 104: співвідношення 1 до 2, тобто ціль на 2 R.
- Поріг
- З ціллю на 2 R треба мати рацію частіше, ніж раз на три угоди, щоб вийти в нуль, без урахування комісій.
- Пастка
- Що далі ціль, то рідше її досягають.
Ще до входу ти можеш знати дві речі: скільки втратиш, якщо твоя ідея хибна, і на що цілишся, якщо вона правильна. Співвідношення ризику до прибутку ставить ці дві відстані поруч. Це перший фільтр угоди, ще до питання про напрямок.
Цей матеріал описує метод тренування, а не інвестиційну пораду. Трейдинг пов'язаний із високим ризиком втрати капіталу.
Як його розрахувати
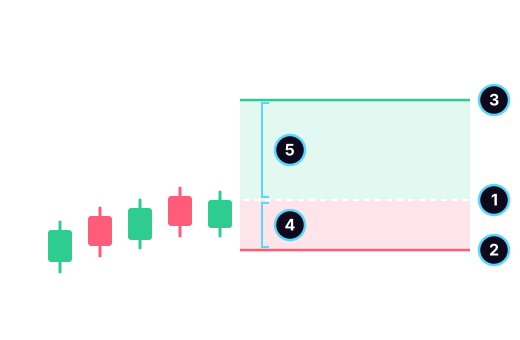
- Вхід.
- Стоп: ціна, на якій твоя ідея стає хибною.
- Ціль: ціна, на якій ти плануєш вийти з виграшем.
- Ризик: від входу до стопа. Це твій «1 R».
- Цільовий результат: від входу до цілі, тут удвічі більше за ризик.
Для купівлі розрахунок вміщується в один рядок:
співвідношення = (ціль − вхід) ÷ (вхід − стоп)
Приклад: ти купуєш за 100, стоп на 98, ціль на 104. Ти ризикуєш 2, щоб цілитися на 4. Співвідношення 1 до 2, його також записують як 1:2 або «2 R». Для продажу все навпаки: стоп вище за вхід, ціль нижче.
Зверни увагу на порядок запису. Одні пишуть 1:2 (спершу ризик), інші 2:1 (спершу прибуток). Якщо говорити в R, плутанини немає: ціль на 2 R удвічі більша за те, чим ти ризикуєш.
R: одиниця, яка все спрощує
R означає те, скільки тобі коштує спрацювання стопа. Угода, що досягла цілі на 2 R, приносить удвічі більше, ніж ти ризикував. Угода, закрита по стопу, коштує 1 R. Угода, закрита на півдорозі, може дати 0,8 R.
Рахувати в R, а не в гривнях чи євро, вигідно тим, що твої угоди стають порівнянними, хай яким є розмір рахунку чи ринку. Щоденник у R показує, чи працює твій метод, а не чи вдався тобі тиждень. Про це йдеться на сторінці про щоденник трейдера.
Який відсоток успішних угод тобі потрібен
Співвідношення і відсоток успішних угод працюють разом. Що далі ціль, то рідше тобі треба мати рацію. Таблиця показує поріг беззбитковості, тобто частку прибуткових угод, нижче якої середній результат стає від'ємним, без урахування комісій:
| Ціль | Мінімальна частка успішних угод для беззбитковості |
|---|---|
| 1 R | 50 % |
| 1,5 R | 40 % |
| 2 R | 33,3 % |
| 3 R | 25 % |
| 4 R | 20 % |
Розрахунок: поріг = 1 ÷ (1 + ціль у R). З ціллю на 2 R ти можеш помилятися двічі з трьох і лишатися в нулі, до комісій.
Якщо йти далі, математичне очікування на угоду записують так: частка успіхів × середній виграш у R − частка невдач × 1 R. З 40 % успішних угод і цілями на 2 R: 0,4 × 2 − 0,6 × 1 = 0,2 R на угоду, на папері. Комісії, спред між купівлею та продажем і прослизання ордерів зменшують цю цифру. І середнє нічого не каже про конкретну серію угод.
Чому великого співвідношення недостатньо
Співвідношення 1 до 5 виглядає привабливо. Але ціль, уп'ятеро далша за стоп, досягається набагато рідше. Співвідношення оцінюють разом із відсотком успішних угод, ніколи окремо.
Два способи прикрасити співвідношення стають пасткою:
- Підсунути стоп ближче: співвідношення зростає, але надто тісний стоп потрапляє у звичайний шум ціни. Він спрацьовує раніше, ніж твоя ідея встигне відпрацювати.
- Відсунути ціль без причини: ціль має відповідати чомусь на графіку: попередньому максимуму, рівню, якого ціна вже торкалася. А не гарній цифрі.
Правильне правило: стоп ставиш там, де твоя ідея стає хибною, ціль там, де ринок має причину зупинитися. Співвідношення рахуєш уже потім. Якщо воно замале, ти не змінюєш ціни, а пропускаєш угоду.
Співвідношення в методі
- Спершу постав стоп там, де твоя ідея стає хибною: під останнім мінімумом для купівлі, над останнім максимумом для продажу.
- Знайди логічну ціль на графіку.
- Порахуй співвідношення. Якщо воно нижче твого порогу, наприклад 2 R, ти не входиш.
- Порахуй розмір позиції від свого ризику. Правило 1 % показує, як це зробити.
- Не переставляй ні стоп, ні ціль під час угоди, хіба що за правилом, записаним до входу.
- Запиши отриманий R у щоденник і порівняй його із запланованим.
Поширені помилки
- Рано фіксувати прибутки й дозволяти збиткам рости: заплановане співвідношення було 2 R, а реальне падає нижче 1 R. Це найдорожча помилка, і видно її лише в щоденнику.
- Переставляти стоп, коли ціна до нього наближається. Тоді збиток перевищує запланований R і вже не має межі. Це одна з ознак тильту.
- Забувати про комісії: на коротких угодах вони важать багато порівняно з R.
- Оцінювати співвідношення без відсотка успішних угод: саме по собі співвідношення не каже, чи працює метод.
Свічкові патерни теж проходять через цей фільтр. Після молота чи поглинання стоп часто далеко: співвідношення вирішує, чи варта угода уваги.
Тренуйся оцінювати план
У TradaZen розділ «Керуй своїм ризиком» вчить тебе вимірювати кожну угоду в R. Деякі запитання показують план на реальному графіку й питають: «Чи тримається цей план купівлі?» Так, або ціль надто коротка, або стоп надто тісний.
У тренуванні ти обираєш Лонг або Шорт на реальному графіку, продовження якого приховане. Застосунок ставить стоп і ціль, показує твій ризик, а ти підтверджуєш або передумуєш. Потім ринок показує, що було далі, на демо-балансі. Правило визначене заздалегідь: якщо свічка торкається і стопа, і цілі, перемагає стоп. Щоб дізнатися більше, прочитай сторінку про симулятор трейдингу.
Поширені запитання
Яке співвідношення ризику до прибутку добре?
Універсально доброго співвідношення не існує. Багато трейдерів ставлять собі мінімум 1 до 2, бо він дає запас щодо відсотка успішних угод: третини прибуткових угод достатньо для беззбитковості, без урахування комісій. Важить і співвідношення, і те, як часто досягаються твої цілі.
Як розрахувати співвідношення ризику до прибутку?
Поділи відстань від входу до цілі на відстань від входу до стопа. Купівля за 100, стоп на 98, ціль на 104: 4 ÷ 2 = 2. Співвідношення 1 до 2.
Який відсоток успішних угод потрібен при співвідношенні 1 до 2?
Трохи більше за одну прибуткову угоду з трьох, тобто 33,3 %, щоб вийти в нуль до комісій. На практиці комісії та прослизання ордерів вимагають трохи більше.
Як писати: 1:2 чи 2:1?
Трапляються обидва варіанти, залежно від того, що автор ставить першим: ризик чи прибуток. Щоб не помилитися, говори в R: ціль на 2 R удвічі більша за те, чим ти ризикуєш.
 Mehdi Azizi створив TradaZen і опублікував застосунок в App Store разом зі своєю студією Devoria. Сценарії в застосунку: це справжні графіки з минулого, а не вигадані дані.
TradaZen є інструментом для тренування: партії відбуваються на минулих ринкових даних, з демо-балансом. Це не брокер і не інвестиційна порада. Реальний трейдинг несе ризик втрати капіталу.

