 TradaZen

20 秒重點
- 定義
- 帳戶從最高點下跌的幅度,以該高點的百分比表示。
- 最大回撤
- 一段期間內最深的一次下跌:從高點到其後的低點。
- 回本
- 下跌 20% 需要上漲 25% 才能回到高點;下跌 50% 需要上漲 100%。
- 比特幣,2021 年至 2025 年
- 2021 年 11 月至 2022 年 11 月下跌 77%,直到 2024 年 3 月才收復。
- 部位大小
- 連虧十筆,每筆風險 1% 時回撤 9.6%,5% 時回撤 40.1%。
回撤衡量的是你的帳戶從最高水位跌了多少。你看過它漲到 10,000 歐元,現在是 8,500 歐元:你的回撤就是 15%。最大回撤是一段期間內最深的那個低谷。比起最終結果,這個數字更能說明你當時撐不撐得住。
本文介紹的是一種訓練方法,不構成投資建議。交易具有高度的資本虧損風險。
在曲線上看懂回撤
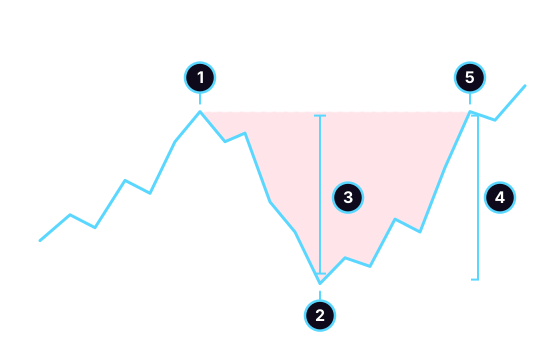
- 高點:帳戶達到的最高水位。
- 低谷:其後、在創下新高之前的最低點。
- 回撤:從高點到低谷,這裡是帳戶的一半。
- 回升:同樣的距離,這次卻代表上漲 100%,因為它是從低谷起算。
- 回到高點,回撤結束。紅色區域顯示帳戶停留在舊高點之下的時間。
計算只要一行:
回撤 = (最高點 − 目前價值)÷ 最高點
例子:最高點 10,000 歐元,帳戶現在 8,500 歐元。(10,000 − 8,500)÷ 10,000 = 15%。回撤一律從最高點起算,而不是從你的初始入金。一個帳戶從 10,000 歐元漲到 14,000 歐元,再跌回 11,000 歐元,雖然仍高於入金,但回撤是 21.4%。
回本的數學
跌幅從高點起算,抹平它的漲幅則從更低的低谷起算。所以需要的漲幅永遠大於跌幅:
| 回撤 | 回到高點所需漲幅 |
|---|---|
| 10% | 11.1% |
| 20% | 25% |
| 30% | 42.9% |
| 50% | 100% |
| 75% | 300% |
計算方式:所需漲幅 = 1 ÷(1 − 回撤)− 1。10% 以內,差距不大。超過 30%,差距就急速擴大。
比特幣最大的幾次回撤,2021 年至 2025 年
比特幣從高點起算的五次最大跌幅:
| 高點 | 低谷 | 跌幅 | 回到高點 |
|---|---|---|---|
| 2021 年 11 月 9 日 | 2022 年 11 月 21 日 | 77% | 2024 年 3 月 8 日 |
| 2021 年 4 月 14 日 | 2021 年 7 月 20 日 | 54.1% | 2021 年 10 月 20 日 |
| 2025 年 10 月 6 日 | 2025 年 11 月 21 日 | 34.4% | 截至 2025 年 12 月 31 日尚未收復 |
| 2025 年 1 月 20 日 | 2025 年 4 月 9 日 | 30.6% | 2025 年 5 月 21 日 |
| 2024 年 3 月 13 日 | 2024 年 8 月 5 日 | 30% | 2024 年 11 月 6 日 |
方法:BTC/USDT,4 小時 K 線收盤價,Binance 公開資料,期間為 2021 年 1 月 1 日至 2025 年 12 月 31 日,共 10,956 根 K 線。一段回撤從某個收盤高點開始,到第一個超越它的收盤價為止;若用影線計算,跌幅會稍深一些。這些是對單一價格序列的觀察結果,不需要計算隨機誤差範圍。過去的數據不代表未來表現。
最大的一次下跌持續了一年,從 68,490 跌到 15,723。要回到高點,需要上漲 335.6%,而且在低谷之後又花了 473 天。從高點到收復,總共經過 850 天。
五年之中,比特幣有 60.2% 的時間處於距最近高點跌幅超過 20% 的位置,有 30% 的時間跌幅超過 50%。在這個市場上,遠離高點反而是最常見的狀態。
部位大小帶來的差別
在你的帳戶上,回撤主要來自連續虧損。回撤有多深,取決於你每筆交易承擔多少風險。以下是一連串連續虧損留下的回撤:
| 連續虧損筆數 | 風險 1% | 2% | 5% |
|---|---|---|---|
| 5 | 4.9% | 9.6% | 22.6% |
| 10 | 9.6% | 18.3% | 40.1% |
| 20 | 18.2% | 33.2% | 64.2% |
連虧十筆一點也不極端。勝率 40% 時,在 200 筆交易中,最長連續虧損的中位數是九筆。
我也模擬了一個期望值為零的虛構方法,跑了 20,000 組、每組 200 筆交易:三分之一機率打到 2 R 的目標,三分之二機率虧損 1 R,每筆風險固定為餘額的某個百分比。依風險不同,其最大回撤如下:
| 每筆風險 | 最大回撤中位數 | 每 20 組有 1 組超過 | 回撤達 50% 以上的組數比例 |
|---|---|---|---|
| 1% | 20.1% | 35.7% | 低於 0.1% |
| 2% | 37.1% | 59.7% | 17.7% |
| 5% | 72.6% | 91.6% | 92.5% |
即使是平均下來不賠不賺的方法,每筆冒 5% 的風險也會把帳戶挖出大洞。 在這個水準,92.5% 的組別會虧掉帳戶的一半。風險降到 1%,最大回撤中位數降為 20.1%,且 20 組中有 19 組低於 35.7%:唯一改變的只有部位大小。以百分比計算風險還會額外把餘額往下拉。在 5% 風險下,先賺 2 R 再虧兩次 1 R,以 R 計算是零,帳戶卻只剩 99.3%。
控制你的回撤
連續虧損無法避免,但你可以限制它們的代價。
- 在冷靜時就定好每筆交易的風險,並依止損計算部位大小,做法可參考 1% 法則。
- 把所有未平倉交易的風險加總。 三個同向波動的部位,等於一個大風險。3-5-7 法則提供了一個整體上限。
- 在你的交易計畫裡寫下回撤門檻。 例如:距高點 10% 時,風險減半;到 20% 時,停下來重讀你的日誌。數字由你自己決定,但要事先寫好。
- 在你的交易日誌裡以 R 追蹤回撤,而不只看歐元金額。「距高點 8 R」比「最近手氣不好」更清楚。
- 絕不為了翻本而加大部位。 這是讓回撤加深最快的方式,也是 Tilt 的徵兆之一。
常見錯誤
- 從入金起算,而不是從最高點起算。帳戶高於入金,仍可能處於很深的回撤。
- 用歐元金額來思考。 虧 500 歐元,對 2,000 歐元和 20,000 歐元的帳戶分量完全不同。
- 用一段沒有回撤的期間評斷一個方法。 三週順利,說明不了即將到來的連續虧損。
- 忽略時間長度。 回撤也要算停留在高點之下的天數:比特幣在 2021 年 11 月之後是 850 天。
- 以為上漲 30% 就能抹平下跌 30%。 實際需要 42.9%。
練習承受連續虧損
在 TradaZen 中,「連續虧損與期望值」單元教你如何承受一連串虧損,以及如何計算一個方法的期望值。「部位大小」單元讓你看到連續虧損數次後帳戶還剩多少。
在訓練中,你在真實的歷史圖表上做決定,你的模擬餘額會隨你的判讀增減。你的統計數據會追蹤準確率、平均 R 和連勝:你可以經歷連續虧損,卻不必付出任何代價。想了解更多,請閱讀交易模擬器頁面。
模擬器有其限制。它無法完全重現真金白銀帶來的情緒,而在歷史圖表上判讀正確,也不代表未來的任何結果。TradaZen 不下任何單,不管理你的資金,也不提供任何投資建議。
常見問題
交易中的回撤是什麼?
帳戶從最近一次高點往下跌的幅度,以該高點的百分比表示。帳戶漲到 10,000 歐元後跌回 8,500 歐元,回撤就是 15%。最大回撤是一段期間內最深的一次下跌。
回撤怎麼計算?
用最高點減去目前價值,再除以最高點:(10,000 − 8,500)÷ 10,000 = 15%。
最大回撤多少可以接受?
沒有一個數字適用於所有人。在冷靜時把它寫進你的計畫,並寫下達到時要怎麼做。在本文的模擬中,一個期望值為零的方法,每筆風險 5% 時有 92.5% 的組別虧掉帳戶一半,風險 1% 時則低於 0.1%。
虧損 50% 需要上漲多少才能回本?
需要上漲 100%。下跌 50% 之後,帳戶只剩高點的一半:必須翻倍才能回去。下跌 20% 需要上漲 25%;下跌 75% 則需要 300%。
回撤和虧損有什麼不同?
虧損是以單筆交易來衡量。回撤則是以帳戶來衡量,從最高點起算,累積多筆虧損,甚至包括被吐回去的獲利。即使沒有任何一筆大賠的交易,只要小虧接連發生,你也可能出現很深的回撤。
 Mehdi Azizi 打造了 TradaZen,並透過他的工作室 Devoria 在 App Store 上架。App 裡的場景都是真實的過去圖表,從不使用虛構的數據。
TradaZen 是訓練工具:每局都在過去的市場資料上進行,使用模擬餘額。它不是券商,也不是投資建議。實際交易有虧損本金的風險。

