 TradaZen

20秒でわかる要点
- 定義
- 口座が最高値から下がった幅を、その最高値に対する割合で表したもの。
- 最大ドローダウン
- ある期間における下落の最悪値。最高値からその後の最安値まで。
- 回復
- 20%の下落を戻すには25%の上昇、50%の下落には100%の上昇が必要。
- ビットコイン(2021〜2025年)
- 2021年11月から2022年11月にかけて77%下落し、2024年3月にようやく回復。
- サイズ
- 10連敗で、1トレードあたりのリスク1%ならドローダウン9.6%、5%なら40.1%。
ドローダウンは、あなたの口座が最も良かった水準からどれだけ失ったかを測るものです。口座が10,000ユーロまで増えたのを見て、今は8,500ユーロだとします。このときドローダウンは15%です。最大ドローダウンは、ある期間におけるこの谷の最悪値です。あなたが耐えられたかどうかを教えてくれるのは、最終的な結果よりもむしろこの数字です。
このページはトレーニングの方法を説明するもので、投資助言ではありません。トレードには元本を失う高いリスクがあります。
曲線で読み取る
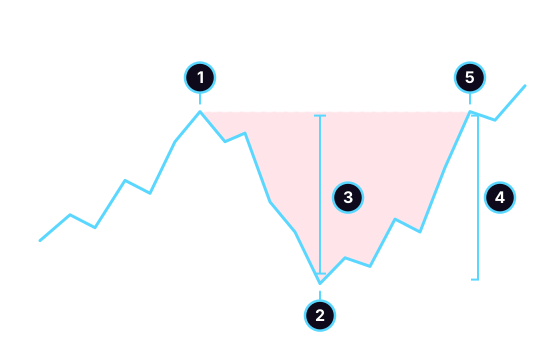
- 山:口座が到達した最高値です。
- 谷:次の新しい山の前に来る最安値です。
- ドローダウン:山から谷まで。ここでは口座の半分です。
- 回復:同じ距離ですが、谷から測るため今度は100%の上昇にあたります。
- 山への復帰で、ドローダウンが終わります。赤い領域は、以前の最高値を下回っていた時間を示します。
計算は1行で済みます。
ドローダウン =(最高値 − 現在の値)÷ 最高値
例:最高値が10,000ユーロ、口座が8,500ユーロ。(10,000 − 8,500)÷ 10,000 = 15%。ドローダウンは常に最高値から測り、最初の入金額からは測りません。10,000ユーロから14,000ユーロに増え、その後11,000ユーロに戻った口座は、まだ入金額を上回っていますが、ドローダウンは21.4%です。
回復の算数
下落は山から測り、それを消す上昇はより低い谷から測ります。そのため、必要な上昇は常に下落より大きくなります。
| ドローダウン | 回復に必要な上昇 |
|---|---|
| 10% | 11.1% |
| 20% | 25% |
| 30% | 42.9% |
| 50% | 100% |
| 75% | 300% |
計算式:必要な上昇 = 1 ÷(1 − ドローダウン)− 1。10%までは差はわずかです。30%を超えると、差は急速に広がります。
ビットコインの大きなドローダウン(2021〜2025年)
ビットコインが山から下げた上位5回の下落です。
| 山 | 谷 | 下落 | 山への復帰 |
|---|---|---|---|
| 2021年11月9日 | 2022年11月21日 | 77% | 2024年3月8日 |
| 2021年4月14日 | 2021年7月20日 | 54.1% | 2021年10月20日 |
| 2025年10月6日 | 2025年11月21日 | 34.4% | 2025年12月31日時点で未回復 |
| 2025年1月20日 | 2025年4月9日 | 30.6% | 2025年5月21日 |
| 2024年3月13日 | 2024年8月5日 | 30% | 2024年11月6日 |
方法:BTC/USDT、4時間足の終値、Binanceの公開データ、2021年1月1日から2025年12月31日まで、計10,956本のローソク足。1つの局面は、終値ベースの最高値から、それを上回る最初の終値までとします。ヒゲを使うと、下落はやや深くなります。これは単一の価格系列についての事実であり、偶然による誤差幅を計算する性質のものではありません。過去のデータであり、将来を示すものではありません。
最大の下落は1年続き、68,490から15,723まで下げました。山に戻るには335.6%の上昇が必要で、谷からさらに473日かかりました。山から復帰までに850日が経過しています。
5年間で、ビットコインは直近の山から20%超下回っていた時間が60.2%、50%超下回っていた時間が30%ありました。この市場では、山から遠く離れている状態が最も普通だったのです。
ポジションサイズが変えること
あなたの口座では、ドローダウンは主に連敗から生まれます。その深さは、1トレードあたりにいくらリスクを取るかで決まります。連続した損失が残すドローダウンは次のとおりです。
| 連敗数 | リスク1% | 2% | 5% |
|---|---|---|---|
| 5 | 4.9% | 9.6% | 22.6% |
| 10 | 9.6% | 18.3% | 40.1% |
| 20 | 18.2% | 33.2% | 64.2% |
10連敗は決して極端ではありません。勝率40%で200トレードを行うと、最長連敗数の中央値は9です。
さらに、期待値ゼロの架空の手法で200トレードの系列を20,000回シミュレーションしました。2 Rの目標に届く確率が3分の1、1 Rを失う確率が3分の2で、リスクは残高に対する固定の割合です。リスクごとの最大ドローダウンは次のとおりです。
| 1トレードあたりのリスク | 最大ドローダウンの中央値 | 20回に1回超える水準 | 50%以上に達した系列 |
|---|---|---|---|
| 1% | 20.1% | 35.7% | 0.1%未満 |
| 2% | 37.1% | 59.7% | 17.7% |
| 5% | 72.6% | 91.6% | 92.5% |
平均では何も失わない手法でも、1トレードあたり5%のリスクを取ると口座は大きく削られます。 この水準では、92.5%の系列が口座の半分を失います。1%なら最大ドローダウンの中央値は20.1%まで下がり、20系列のうち19系列で35.7%未満にとどまります。変わったのはサイズだけです。さらに、割合でリスクを取ると残高は下に引っ張られます。5%の場合、2 Rの利益のあと1 Rの損失が2回続くとRでは差し引きゼロですが、口座は99.3%になります。
ドローダウンを抑える
連敗を避けることはできませんが、その代償を抑えることはできます。
- 1トレードあたりのリスクを冷静なときに決め、1%ルールのようにストップからサイズを計算します。
- 保有中のトレードのリスクを合計します。 同じ方向に動く3つのポジションは、1つの大きなリスクです。3-5-7ルールは全体の上限を提案しています。
- トレードプランにドローダウンの基準を書いておきます。 たとえば、最高値から10%下回ったらリスクを半分にし、20%で止めてジャーナルを読み返す、などです。数字は自分で決めてかまいませんが、事前に書いておきましょう。
- トレード日誌で、ユーロに加えてRでもドローダウンを追います。 「最高値から8 R下」のほうが「調子が悪い時期」より多くを語ります。
- 取り返すためにサイズを大きくしてはいけません。 それはドローダウンを最も速く深める方法であり、Tiltの兆候の一つです。
よくある間違い
- 最高値ではなく入金額から測る。 入金額を上回っている口座でも、深いドローダウンの最中であることがあります。
- ユーロで考える。 500ユーロの損失は、2,000ユーロの口座と20,000ユーロの口座とでは重みが違います。
- ドローダウンのない期間で手法を判断する。 好調な3週間は、これから来る連敗について何も教えてくれません。
- 期間を忘れる。 ドローダウンは最高値を下回っていた日数でも数えます。2021年11月以降のビットコインでは850日でした。
- 30%の上昇で30%の下落が消えると思う。 必要なのは42.9%です。
連敗に耐える練習をする
TradaZenでは、「連続と期待値」のユニットで、連敗に耐えることと手法の期待値を計算することを学べます。「ポジションサイズ」のユニットでは、何度か続けて負けたあと口座に何が残るかを確認できます。
トレーニングでは、実際の過去のチャートで判断し、あなたの模擬残高は読みに応じて増えたり減ったりします。統計では正確さ、平均R、連続を記録します。連敗を経験しても、何の費用もかかりません。詳しくはトレードシミュレーターのページをご覧ください。
シミュレーターには限界があります。実際のお金を使うときの感情を完全には再現できませんし、過去のチャートでうまく読めても将来の結果については何もわかりません。TradaZenは注文を出さず、あなたのお金を管理せず、投資助言も行いません。
よくある質問
トレードのドローダウンとは何ですか?
口座が直近の最高値からどれだけ下がったかを、その最高値に対する割合で表したものです。10,000ユーロまで増えて8,500ユーロに下がった口座のドローダウンは15%です。最大ドローダウンは、ある期間におけるその下落の最悪値です。
ドローダウンはどう計算しますか?
最高値から現在の値を引き、最高値で割ります。(10,000 − 8,500)÷ 10,000 = 15%です。
最大ドローダウンはどこまで許容すべきですか?
誰にでも当てはまる数字はありません。冷静なときにプランの中で決め、そこに達したら何をするかも書いておきましょう。このページのシミュレーションでは、期待値ゼロの手法が口座の半分を失ったのは、1トレードあたり5%のリスクで92.5%の系列、1%では0.1%未満でした。
50%の損失を取り戻すにはどれだけの上昇が必要ですか?
100%の上昇です。50%下落すると、口座は最高値の半分になるため、戻るには2倍にならなければなりません。20%の下落なら25%、75%の下落なら300%が必要です。
ドローダウンと損失の違いは何ですか?
損失は1つのトレードで測ります。ドローダウンは口座全体を最高値から測るもので、複数の損失や、いったん得た利益の吐き出しも積み重なります。大きく負けたトレードが一つもなくても、小さな損失が続けばドローダウンは深くなり得ます。
 Mehdi AziziはTradaZenを開発し、自身のスタジオDevoriaからApp Storeで公開しました。アプリのシナリオは実際の過去チャートで、作られたデータは一切使っていません。
TradaZenはトレーニング用のツールです。プレイには過去の市場データと模擬残高を使用します。証券会社ではなく、投資助言でもありません。実際のトレードには元本を失うリスクがあります。

