 TradaZen

En 20 segons
- Definició
- La caiguda del compte des del seu màxim, en percentatge d'aquest màxim.
- Drawdown màxim
- La pitjor d'aquestes caigudes en un període: del màxim al mínim que el segueix.
- La recuperació
- Una caiguda del 20 % exigeix una pujada del 25 % per tornar-hi; una caiguda del 50 %, una pujada del 100 %.
- Bitcoin, 2021-2025
- Un 77 % de caiguda entre el novembre del 2021 i el novembre del 2022, esborrada només el març del 2024.
- La mida
- Deu pèrdues seguides fan un 9,6 % de drawdown amb un 1 % de risc per operació, i un 40,1 % amb un 5 %.
El drawdown mesura el que el teu compte ha perdut des del seu millor nivell. L'has vist pujar fins a 10.000 € i ara és a 8.500 €: el teu drawdown és del 15 %. El drawdown màxim és el pitjor d'aquests forats en un període. És la xifra que diu si hauries aguantat, molt més que el resultat final.
Aquesta fitxa descriu un mètode d'entrenament, no un consell d'inversió. El trading comporta un risc elevat de pèrdua de capital.
Llegir-lo en una corba
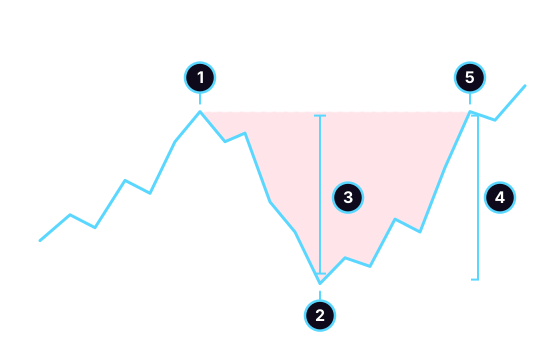
- El cim: el màxim que ha assolit el compte.
- El mínim: el punt més baix que ve després, abans de cap nou cim.
- El drawdown: del cim al mínim, aquí la meitat del compte.
- La remuntada: la mateixa distància, que aquest cop representa una pujada del 100 %, perquè es mesura des del mínim.
- La tornada al cim, que posa fi al drawdown. La zona vermella mostra el temps passat per sota de l'antic màxim.
El càlcul cap en una línia:
drawdown = (màxim − valor actual) ÷ màxim
Exemple: màxim de 10.000 €, compte a 8.500 €. (10.000 − 8.500) ÷ 10.000 = 15 %. El drawdown sempre es mesura des del màxim, no des del teu dipòsit inicial. Un compte que ha passat de 10.000 a 14.000 € i després ha tornat a baixar a 11.000 € encara és per sobre del dipòsit, però en un drawdown del 21,4 %.
Les matemàtiques de la recuperació
La caiguda es mesura des del cim, i la pujada que l'esborra, des del mínim, que és més avall. Per tant, sempre cal més pujada que caiguda:
| Drawdown | Pujada per recuperar |
|---|---|
| 10 % | 11,1 % |
| 20 % | 25 % |
| 30 % | 42,9 % |
| 50 % | 100 % |
| 75 % | 300 % |
El càlcul: pujada necessària = 1 ÷ (1 − drawdown) − 1. Fins al 10 %, la diferència és petita. Per sobre del 30 %, es dispara.
Els drawdowns més grans de Bitcoin, 2021-2025
Les cinc caigudes més grans de Bitcoin des d'un cim:
| Des del cim | Fins al mínim | Caiguda | Tornada al cim |
|---|---|---|---|
| 9 nov. 2021 | 21 nov. 2022 | 77 % | 8 març 2024 |
| 14 abr. 2021 | 20 jul. 2021 | 54,1 % | 20 oct. 2021 |
| 6 oct. 2025 | 21 nov. 2025 | 34,4 % | no al 31 des. 2025 |
| 20 gen. 2025 | 9 abr. 2025 | 30,6 % | 21 maig 2025 |
| 13 març 2024 | 5 ag. 2024 | 30 % | 6 nov. 2024 |
Mètode: BTC/USDT, tancaments de les espelmes de 4 hores, dades públiques de Binance, de l'1 de gener de 2021 al 31 de desembre de 2025, és a dir, 10.956 espelmes. Un episodi va d'un màxim en tancament fins al primer tancament que el supera; les metxes donarien caigudes una mica més profundes. Són constatacions sobre una sola sèrie de preus, sense marge d'atzar per calcular. Dades passades: no prejutgen el futur.
La caiguda més gran va durar un any, de 68.490 a 15.723. Per tornar al cim va caldre una pujada del 335,6 % i 473 dies més després del mínim. Del cim a la recuperació van passar 850 dies.
En cinc anys, Bitcoin ha passat el 60,2 % del temps més d'un 20 % per sota del seu darrer cim, i el 30 % del temps més d'un 50 % per sota. En aquest mercat, estar lluny del cim ha estat la situació més habitual.
El que canvia la mida de la teva posició
Al teu compte, el drawdown ve sobretot de les ratxes de pèrdues. La seva profunditat depèn del que arrisques per operació. Aquest és el drawdown que deixa una ratxa de pèrdues consecutives:
| Pèrdues seguides | Risc de l'1 % | 2 % | 5 % |
|---|---|---|---|
| 5 | 4,9 % | 9,6 % | 22,6 % |
| 10 | 9,6 % | 18,3 % | 40,1 % |
| 20 | 18,2 % | 33,2 % | 64,2 % |
Una ratxa de deu no té res d'extrem. Amb un 40 % d'operacions guanyadores, en 200 operacions, la ratxa de pèrdues més llarga té un valor medià de nou.
També he simulat 20.000 sèries de 200 operacions d'un mètode imaginari amb esperança nul·la: una possibilitat sobre tres de tocar un objectiu a 2 R, dues sobre tres de perdre 1 R, amb un risc fix en percentatge del saldo. Els seus drawdowns màxims, segons el risc:
| Risc per operació | Drawdown màxim medià | Superat 1 de cada 20 vegades | Sèries al 50 % o més |
|---|---|---|---|
| 1 % | 20,1 % | 35,7 % | menys del 0,1 % |
| 2 % | 37,1 % | 59,7 % | 17,7 % |
| 5 % | 72,6 % | 91,6 % | 92,5 % |
Fins i tot un mètode que de mitjana no perd res buida el compte quan arrisques un 5 % per operació. A aquest nivell, el 92,5 % de les sèries perden la meitat del compte. A l'1 %, el drawdown màxim medià baixa al 20,1 % i es manté per sota del 35,7 % en 19 sèries de cada 20: només canvia la mida. A més, el risc en percentatge arrossega el saldo cap avall. Al 5 %, un guany de 2 R seguit de dues pèrdues d'1 R fa zero en R, però deixa el compte al 99,3 %.
Limitar el teu drawdown
No pots evitar les ratxes de pèrdues, però pots limitar el que costen.
- Fixa el teu risc per operació en fred i calcula la mida a partir de l'stop, com a la regla de l'1 %.
- Suma el risc de les teves operacions obertes. Tres posicions que es mouen juntes són un sol risc gran. La regla 3-5-7 proposa un límit global.
- Escriu un llindar de drawdown al teu pla de trading. Per exemple: a un 10 % per sota del màxim, divideixes el risc per dos; al 20 %, t'atures i rellegeixes el teu diari. Tria les teves pròpies xifres, però escriu-les abans.
- Segueix el teu drawdown en R al teu diari de trading, a més dels euros. Vuit R per sota del màxim diuen més que «una mala ratxa».
- No augmentis mai la mida per recuperar-te. És la manera més ràpida d'aprofundir un drawdown, i un dels senyals del tilt.
Els errors freqüents
- Mesurar des del dipòsit en lloc de des del màxim. Un compte per sobre del dipòsit pot estar en un drawdown profund.
- Raonar en euros. Perdre 500 € no pesa igual sobre 2.000 € que sobre 20.000 €.
- Jutjar un mètode en un període sense drawdown. Tres bones setmanes no diuen res de la ratxa de pèrdues que vindrà.
- Oblidar la durada. Un drawdown també es compta en dies per sota del màxim: 850 per a Bitcoin després del novembre del 2021.
- Creure que una pujada del 30 % esborra una caiguda del 30 %. Cal un 42,9 %.
Entrenar-te a encaixar una ratxa
A TradaZen, la unitat «Ratxes i esperança» t'ensenya a encaixar una ratxa de pèrdues i a calcular l'esperança d'un mètode. La unitat «La mida de la posició» et mostra què queda del compte després de diverses pèrdues seguides.
A l'Entrenament, decideixes sobre gràfics reals del passat, i el teu saldo simulat creix i es fon amb les teves lectures. Les teves estadístiques segueixen el teu encert, el teu R mitjà i les teves ratxes: travesses ratxes de pèrdues sense que et costin res. Per saber-ne més, llegeix la pàgina sobre el simulador de trading.
Un simulador té els seus límits. No reprodueix del tot l'emoció dels diners reals, i una bona lectura d'un gràfic passat no diu res d'un resultat futur. TradaZen no passa cap ordre, no gestiona els teus diners i no dona cap consell d'inversió.
Preguntes freqüents
Què és el drawdown en trading?
La caiguda d'un compte des del seu darrer màxim, en percentatge d'aquest màxim. Un compte que ha pujat a 10.000 € i ha tornat a baixar a 8.500 € està en un drawdown del 15 %. El drawdown màxim és la pitjor d'aquestes caigudes en un període.
Com es calcula un drawdown?
Resta el valor actual del màxim i després divideix pel màxim: (10.000 − 8.500) ÷ 10.000 = 15 %.
Quin drawdown màxim cal acceptar?
Cap xifra val per a tothom. Fixa-la en fred al teu pla, amb el que faràs si s'arriba a assolir. En la simulació d'aquesta pàgina, un mètode amb esperança nul·la va perdre la meitat del compte en el 92,5 % de les sèries amb un 5 % de risc per operació, contra menys del 0,1 % amb un 1 %.
Quina pujada cal per recuperar una pèrdua del 50 %?
Una pujada del 100 %. Després d'una caiguda del 50 %, el compte val la meitat del seu màxim: s'ha de doblar per tornar-hi. Després d'una caiguda del 20 %, cal un 25 %; després d'un 75 %, cal un 300 %.
Quina diferència hi ha entre un drawdown i una pèrdua?
Una pèrdua es mesura en una operació. El drawdown es mesura sobre el compte, des del seu màxim, i acumula diverses pèrdues, i fins i tot guanys que s'han tornat a perdre. Pots no tenir cap operació molt perdedora i patir un drawdown profund si les petites pèrdues s'encadenen.
 Mehdi Azizi va crear TradaZen i la va publicar a l'App Store amb el seu estudi Devoria. Els escenaris de l'app són gràfics reals del passat, mai dades inventades.
TradaZen és una eina d'entrenament: les partides es juguen sobre dades de mercat passades, amb un saldo simulat. No és un bròquer ni un assessorament d'inversió. El trading real comporta un risc de pèrdua de capital.

