 TradaZen

W 20 sekund
- Definicja
- Spadek wartości konta od szczytu, wyrażony w procentach tego szczytu.
- Maksymalny drawdown
- Największy z tych spadków w danym okresie: od szczytu do dołka, który po nim następuje.
- Powrót
- Spadek o 20 % wymaga wzrostu o 25 %, żeby wrócić; spadek o 50 %, wzrostu o 100 %.
- Bitcoin, 2021-2025
- Spadek o 77 % od listopada 2021 do listopada 2022, odrobiony dopiero w marcu 2024.
- Wielkość pozycji
- Dziesięć strat z rzędu daje 9,6 % drawdownu przy ryzyku 1 % na transakcję, a 40,1 % przy 5 %.
Drawdown mierzy, ile twoje konto straciło od swojego najlepszego poziomu. Widziałeś, jak rośnie do 10 000 €, a teraz jest na 8 500 €: twój drawdown wynosi 15 %. Maksymalny drawdown to najgłębszy z tych dołków w danym okresie. To ta liczba mówi, czy dałbyś radę wytrzymać, znacznie bardziej niż wynik końcowy.
Ten tekst opisuje metodę treningu, a nie poradę inwestycyjną. Trading wiąże się z wysokim ryzykiem utraty kapitału.
Jak odczytać go na krzywej
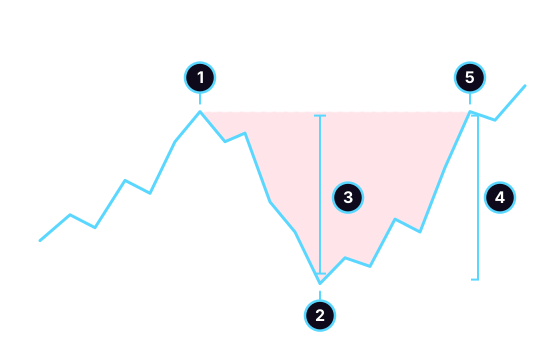
- Szczyt: najwyższy poziom, jaki osiągnęło konto.
- Dołek: najniższy poziom po nim, przed jakimkolwiek nowym szczytem.
- Drawdown: od szczytu do dołka, tutaj połowa konta.
- Odbicie: ta sama odległość, która tym razem oznacza wzrost o 100 %, bo mierzy się ją od dołka.
- Powrót na szczyt, który kończy drawdown. Czerwony obszar pokazuje czas spędzony poniżej dawnego maksimum.
Obliczenie mieści się w jednej linijce:
drawdown = (szczyt − obecna wartość) ÷ szczyt
Przykład: szczyt na 10 000 €, konto na 8 500 €. (10 000 − 8 500) ÷ 10 000 = 15 %. Drawdown zawsze mierzy się od szczytu, a nie od początkowej wpłaty. Konto, które urosło z 10 000 do 14 000 €, a potem spadło do 11 000 €, jest nadal powyżej wpłaty, ale w drawdownie 21,4 %.
Matematyka powrotu
Spadek mierzy się od szczytu, a wzrost, który go odrabia, od dołka, czyli z niższego poziomu. Dlatego potrzebny wzrost jest zawsze większy niż spadek:
| Drawdown | Wzrost potrzebny do powrotu |
|---|---|
| 10 % | 11,1 % |
| 20 % | 25 % |
| 30 % | 42,9 % |
| 50 % | 100 % |
| 75 % | 300 % |
Wzór: potrzebny wzrost = 1 ÷ (1 − drawdown) − 1. Do 10 % różnica jest niewielka. Powyżej 30 % gwałtownie rośnie.
Największe drawdowny Bitcoina, 2021-2025
Pięć największych spadków Bitcoina od szczytu:
| Od szczytu | Do dołka | Spadek | Powrót na szczyt |
|---|---|---|---|
| 9 lis 2021 | 21 lis 2022 | 77 % | 8 mar 2024 |
| 14 kwi 2021 | 20 lip 2021 | 54,1 % | 20 paź 2021 |
| 6 paź 2025 | 21 lis 2025 | 34,4 % | brak na 31 gru 2025 |
| 20 sty 2025 | 9 kwi 2025 | 30,6 % | 21 maj 2025 |
| 13 mar 2024 | 5 sie 2024 | 30 % | 6 lis 2024 |
Metoda: BTC/USDT, zamknięcia świec 4-godzinnych, publiczne dane Binance, od 1 stycznia 2021 do 31 grudnia 2025, czyli 10 956 świec. Epizod trwa od szczytu na zamknięciu do pierwszego zamknięcia, które go przekracza; knoty dałyby nieco głębsze spadki. To obserwacje z jednej serii cen, bez marginesu przypadku do obliczenia. Dane historyczne nie przesądzają o przyszłości.
Największy spadek trwał rok, z 68 490 do 15 723. Powrót na szczyt wymagał wzrostu o 335,6 % i jeszcze 473 dni po dołku. Od szczytu do powrotu minęło 850 dni.
W ciągu pięciu lat Bitcoin spędził 60,2 % czasu ponad 20 % poniżej ostatniego szczytu, a 30 % czasu ponad 50 % poniżej. Na tym rynku bycie daleko od szczytu było stanem najczęstszym.
Co zmienia wielkość pozycji
Na twoim koncie drawdown bierze się głównie z serii strat. Jego głębokość zależy od tego, ile ryzykujesz na transakcję. Oto drawdown po serii kolejnych strat:
| Straty z rzędu | Ryzyko 1 % | 2 % | 5 % |
|---|---|---|---|
| 5 | 4,9 % | 9,6 % | 22,6 % |
| 10 | 9,6 % | 18,3 % | 40,1 % |
| 20 | 18,2 % | 33,2 % | 64,2 % |
Seria dziesięciu strat nie jest niczym skrajnym. Przy 40 % zyskownych transakcji, na 200 transakcji, mediana najdłuższej serii strat wynosi dziewięć.
Zasymulowałem też 20 000 serii po 200 transakcji wymyślonej metody o zerowej wartości oczekiwanej: jedna szansa na trzy na trafienie celu na 2 R, dwie na trzy na stratę 1 R, przy stałym ryzyku jako procencie salda. Jej maksymalne drawdowny w zależności od ryzyka:
| Ryzyko na transakcję | Mediana maks. drawdownu | Przekroczony 1 raz na 20 | Serie z 50 % lub więcej |
|---|---|---|---|
| 1 % | 20,1 % | 35,7 % | mniej niż 0,1 % |
| 2 % | 37,1 % | 59,7 % | 17,7 % |
| 5 % | 72,6 % | 91,6 % | 92,5 % |
Nawet metoda, która średnio nic nie traci, drąży konto, gdy ryzykujesz 5 % na transakcję. Na tym poziomie 92,5 % serii traci połowę konta. Przy 1 % mediana maksymalnego drawdownu spada do 20,1 % i zostaje poniżej 35,7 % w 19 seriach na 20: zmienia się tylko wielkość pozycji. Ryzyko procentowe dodatkowo ciągnie saldo w dół. Przy 5 % zysk 2 R, a potem dwie straty po 1 R dają zero w R, ale zostawiają konto na 99,3 %.
Jak ograniczyć drawdown
Nie unikniesz serii strat, ale możesz ograniczyć ich koszt.
- Ustal ryzyko na transakcję na chłodno i wyliczaj wielkość pozycji ze stopa, jak w zasadzie 1 %.
- Sumuj ryzyko otwartych transakcji. Trzy pozycje, które poruszają się razem, to jedno duże ryzyko. Zasada 3-5-7 proponuje globalny limit.
- Wpisz próg drawdownu do swojego planu tradingowego. Na przykład: przy 10 % poniżej szczytu zmniejszasz ryzyko o połowę; przy 20 % przerywasz i czytasz swój dziennik. Wybierz własne liczby, ale zapisz je wcześniej.
- Śledź drawdown w R w swoim dzienniku tradingowym, oprócz euro. Osiem R poniżej szczytu mówi więcej niż „gorszy okres”.
- Nigdy nie zwiększaj pozycji, żeby się odegrać. To najszybszy sposób, by pogłębić drawdown, i jeden z objawów tiltu.
Częste błędy
- Mierzenie od wpłaty zamiast od szczytu. Konto powyżej wpłaty może być w głębokim drawdownie.
- Myślenie w euro. Strata 500 € waży inaczej przy 2 000 € niż przy 20 000 €.
- Ocenianie metody po okresie bez drawdownu. Trzy dobre tygodnie nic nie mówią o serii strat, która nadejdzie.
- Zapominanie o czasie trwania. Drawdown liczy się także w dniach poniżej szczytu: 850 w przypadku Bitcoina po listopadzie 2021.
- Przekonanie, że wzrost o 30 % odrabia spadek o 30 %. Potrzeba 42,9 %.
Trenuj przetrwanie serii strat
W TradaZen dział „Serie i wartość oczekiwana” uczy, jak przetrwać serię strat i obliczyć wartość oczekiwaną metody. Dział „Wielkość pozycji” pokazuje, co zostaje z konta po kilku stratach z rzędu.
W Treningu podejmujesz decyzje na prawdziwych historycznych wykresach, a twoje Saldo demo rośnie i topnieje razem z twoimi odczytami. Statystyki śledzą twoją Skuteczność, Średnie R i Serie: przechodzisz przez serie strat, które nic cię nie kosztują. Więcej przeczytasz na stronie o symulatorze tradingu.
Symulator ma swoje ograniczenia. Nie oddaje w pełni emocji związanych z prawdziwymi pieniędzmi, a dobry odczyt historycznego wykresu nic nie mówi o przyszłym wyniku. TradaZen nie składa żadnych zleceń, nie zarządza twoimi pieniędzmi i nie udziela porad inwestycyjnych.
Najczęściej zadawane pytania
Czym jest drawdown w tradingu?
To spadek wartości konta od ostatniego szczytu, wyrażony w procentach tego szczytu. Konto, które urosło do 10 000 €, a potem spadło do 8 500 €, jest w drawdownie 15 %. Maksymalny drawdown to największy z tych spadków w danym okresie.
Jak obliczyć drawdown?
Odejmij obecną wartość od szczytu, a wynik podziel przez szczyt: (10 000 − 8 500) ÷ 10 000 = 15 %.
Jaki maksymalny drawdown zaakceptować?
Nie ma liczby dobrej dla wszystkich. Ustal ją na chłodno w swoim planie, razem z tym, co zrobisz, gdy zostanie osiągnięta. W symulacji z tej strony metoda o zerowej wartości oczekiwanej straciła połowę konta w 92,5 % serii przy ryzyku 5 % na transakcję, wobec mniej niż 0,1 % przy 1 %.
Jaki wzrost jest potrzebny, by odrobić stratę 50 %?
Wzrost o 100 %. Po spadku o 50 % konto jest warte połowę szczytu: musi się podwoić, żeby na niego wrócić. Po spadku o 20 % potrzeba 25 %; po 75 % potrzeba 300 %.
Czym różni się drawdown od straty?
Stratę mierzy się na pojedynczej transakcji. Drawdown mierzy się na koncie, od jego szczytu, i sumuje kilka strat, a nawet oddane zyski. Możesz nie mieć ani jednej bardzo stratnej transakcji, a mimo to głęboki drawdown, jeśli małe straty następują jedna po drugiej.
 Mehdi Azizi stworzył TradaZen i opublikował ją w App Store ze swoim studiem Devoria. Scenariusze w aplikacji to prawdziwe wykresy z przeszłości, nigdy zmyślone dane.
TradaZen to narzędzie treningowe: rozgrywki toczą się na historycznych danych rynkowych, z saldem demo. To nie jest broker ani doradztwo inwestycyjne. Prawdziwy trading wiąże się z ryzykiem utraty kapitału.

